第一三共の株価掲示板が荒れる理由とは?新薬開発と今後の見通し
東証プライムを代表する大型医薬品株でありながら、日々のボラティリティの高さで個人投資家の注目を集め続ける第一三共。主力抗がん剤「エンハーツ」をはじめとするADC(抗体薬物複合体)技術への期待が高まる一方で、臨床試験結果や規制当局の判断、決算発表などを契機に株価が乱高下する場面も少なくありません。
投資コミュニティやソーシャルメディア上では、目先の値動きに一喜一憂する声や、強気派と弱気派による激しい議論が日夜繰り広げられています。なぜ第一三共の株価掲示板はこれほどまでに熱を帯び、突発的な急落や急騰が頻発するのか。新薬開発の現在地から決算内容、アナリストによる最新の市場予測まで、数字と現場のファクトを交えて徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:掲示板の過熱や急変動の主因は、主力抗がん剤「エンハーツ」の適応拡大や次期ADCパイプラインの治験データ発表に伴う思惑買いと利食い売りの交錯にある。
- 要点2:第一三共の決算発表まとめでは売上収益・営業利益ともに高成長を維持する一方、研究開発費の先行投資やパテントクリフへの警戒感が株価の重石となる局面が存在する。
- 要点3:第一三共の目標株価アナリスト予想や「みんかぶ買い予想」は中長期で強気が優勢だが、臨床試験の不確実性や夜間取引(PTS)のボラティリティを踏まえたリスク管理が不可欠。
【掲示板騒然の真相】第一三共の株価急落理由と値動きの背景
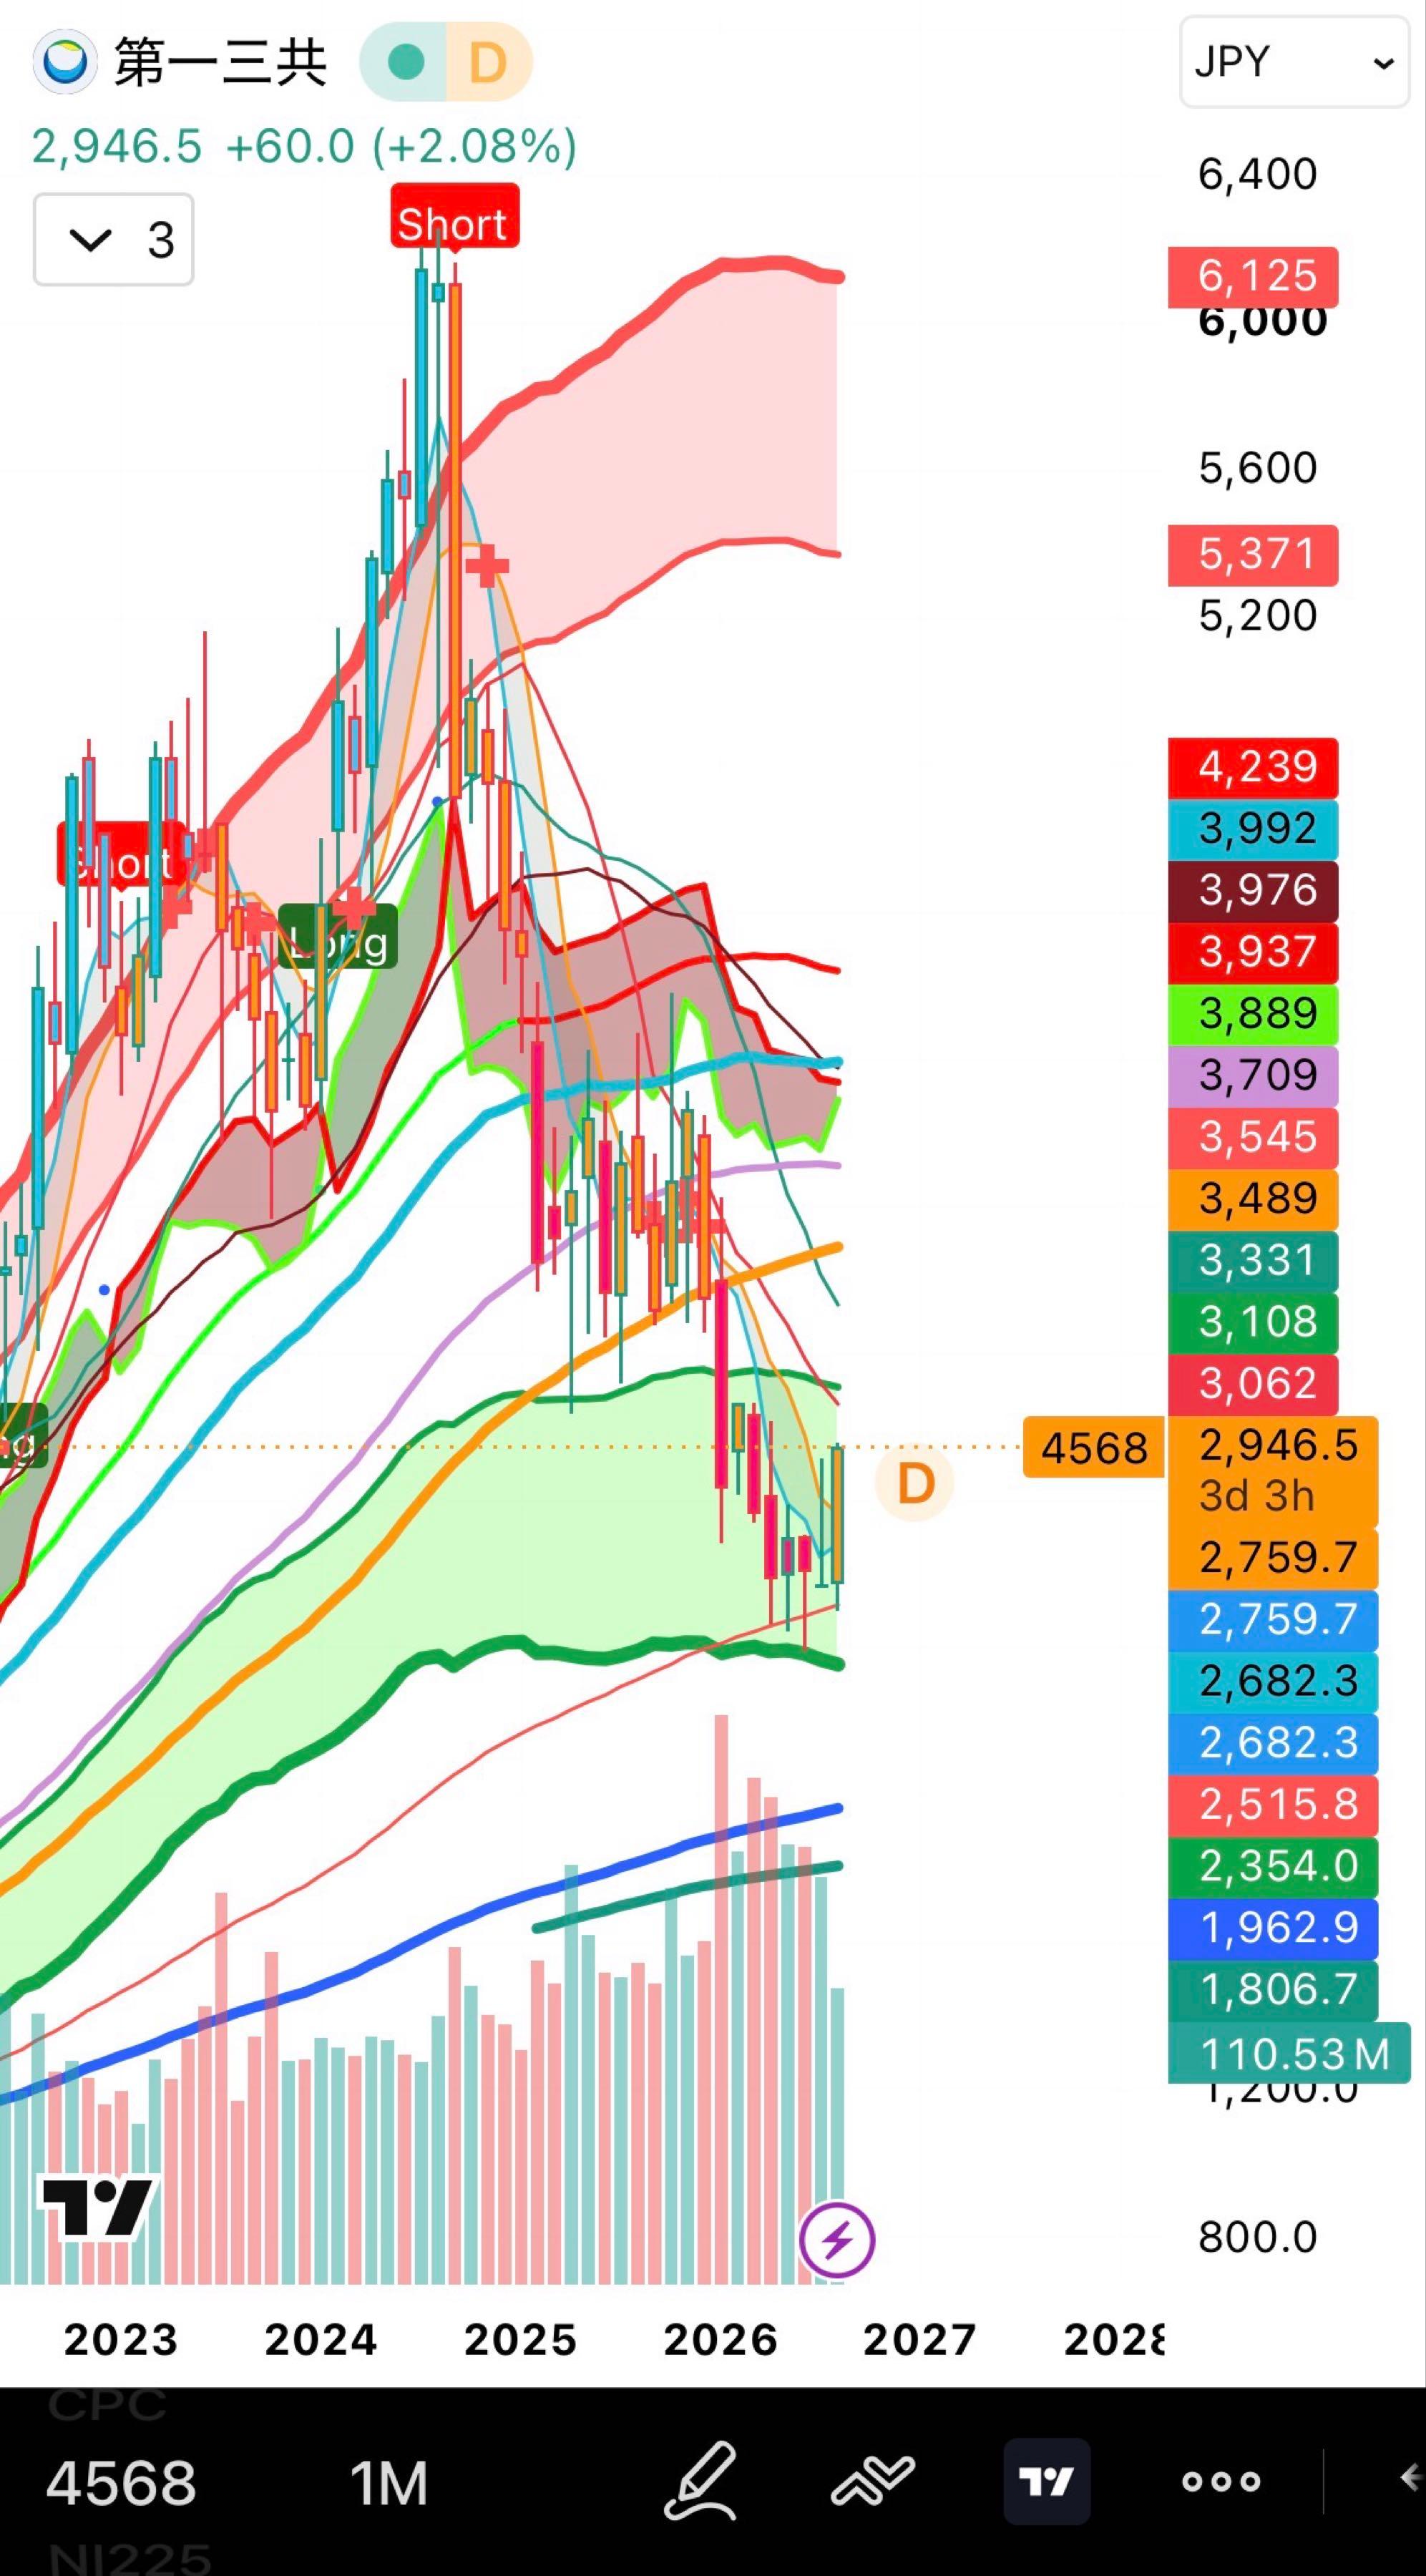
投資家の間で活発に情報交換が行われている第一三共掲示板YahooファイナンスやSNSでは、特定のタイミングで投稿数が跳ね上がり、スレッドが荒れる現象が度々観測されます。その発端となるのが、好材料出尽くしによる反落や、国際学会での臨床試験データ発表直後に発生する第一三共の株価急落理由です。
グローバル製薬企業である第一三共は、アストラゼネカとの共同開発・商業化契約をはじめとするメガディールを背景に、売上・利益の急拡大フェーズにあります。しかし、新薬開発ビジネスには「治験の成功確率」という固有のリスクが常に付きまといます。期待値が極限まで織り込まれたタイミングで、競合他社(米ギリアド・サイエンシズやスイスのロシュなど)による同種薬剤の好データが報じられたり、有害事象への懸念が僅かでも浮上したりすると、アルゴリズム取引やショート勢を巻き込んだ鋭い売り浴びせが発生します。
日中の立会時間だけでなく、市場の動向を先取りする第一三共のPTS夜間取引においても、海外発のヘッドラインニュースや適時開示を受けた急激な価格変動が確認されています。日頃から第一三共の株価リアルタイムチャートを追う個人投資家にとっては、前営業日の終値から乖離した気配値に動揺させられる場面が少なくありません。
【2026年最新】エンハーツ最新ニュースと新薬パイプラインの進捗
同社の成長エンジンの中心に位置するのが、HER2標的のADC「エンハーツ(一般名:トラスツズマブ デルクステカン)」です。第一三共エンハーツ最新ニュースによれば、乳がんや胃がんにとどまらず、HER2低発現・超低発現領域や固形がん全般への適応拡大(がん種横断的承認)が進展しており、ピーク時売上高の試算は上方修正が続いています。
さらに市場の関心は、エンハーツに続く「次世代ADCパイプライン」の具現化へとシフトしています。第一三共が推進する独自のDXd-ADCプラットフォームからは、複数の有望新薬が臨床フェーズを駆け上がっています。
- Dato-DXd(ダトポタマブ デルクステカン):非小細胞肺がんおよび乳がんを対象にグローバル承認申請が進行中。競合薬に対する優位性データの積み上げが焦点。
- HER3-DXd(パトリツマブ デルクステカン):EGFR遺伝子変異陽性の非小細胞肺がんをはじめとする難治性がんへの治療選択肢として開発を加速。
- 後続DXd-ADC群:DS-7300(B7-H3標的)、DS-6000(CDH6標的)など、米メルク(MSD)との大型提携案件がフェーズ2/3へ順次移行。
これら第一三共の新薬パイプライン群が順調に市場投入されれば、既存主力薬の特許切れ(パテントクリフ)を余裕で相殺する強固な収益基盤が完成します。掲示板における議論も、「エンハーツ一本足打法からの脱却が成功するか否か」という中長期の構造変化に焦点が移りつつあります。
【徹底比較】主要指標と業績データに見る第一三共の企業価値
市場のセンチメントに惑わされず冷静な投資判断を下すためには、定性的な期待感だけでなく財務データとバリュエーションの客観的な精査が欠かせません。以下は、主要な業績指標と市場コンセンサスを整理した比較表です。
| 項目 | 詳細・数値データ | 一般的な基準・業界相場 | 編集部の見解・評価 |
|---|---|---|---|
| 売上収益成長率(YoY) | +18.5%〜+22.0% 前後で高水準推移 | 東証プライム医薬品平均:+3%〜+6% | ADC群のグローバル浸透により、国内メガファーマの中でも頭一つ抜けたトップライン成長を維持。 |
| 予想PER(株価収益率) | 30倍〜38倍 レンジ | 医薬品セクター平均:18倍〜24倍 | 将来のブロックバスター創出プレミアムが乗っており、割安感はないが成長株として許容範囲内。 |
| 配当金推移と利回り | 年間配当金は増配基調、予想利回り1.2%〜1.6% | 東証プライム全銘柄平均:約2.2% | 第一三共の配当金推移利回りはインカムゲイン狙いには物足りないが、DOE(株主資本配当率)を意識した安定増配姿勢は評価。 |
| アナリスト目標株価 | 強気派:6,200円〜6,800円 / 弱気派:4,800円 | 各社レーティング平均:オーバーウェイト | 主要証券会社のコンセンサスは「強気」優勢。パイプライン成功確率の織り込み度合いでレンジに開き。 |
データが明示するように、ディフェンシブ株としての製薬企業ではなく、「グローバル創薬バイオテック」としての高いマルチプル(PER)が許容されています。このプレミアム評価こそが、好材料での急騰と悪材料での過敏な急落という、株価の二面性を生み出す根本的な要因です。
噂の真偽を徹底検証|ネットの反応評判と掲示板のリアルな空気感
株式情報サイトや各種ソーシャルメディアにおける第一三共ネットの反応評判を定点観測すると、投資家層の属性によって見解が明確に分かれていることが浮き彫りになります。
第一三共のみんかぶ買い予想や個別銘柄サロンでは、日本発のイノベーションが生み出した世界的抗がん剤への期待から、圧倒的な「買い」支持を集める傾向があります。特にNISAを活用した長期保有目的の個人投資家からは、「一時的な調整は押し目買いのチャンス」「数年後の業績拡大を信じて握り続ける」といった前向きな投稿が主流を占めます。
一方で、デイトレードやスイングトレードを行う短期勢が集う掲示板では、「上値が重い」「学会発表直前の吊り上げからの梯子外しに注意」といった警戒感に満ちた書き込みが目立ちます。実際に、海外バイオセクターの地合い悪化や為替(円高方向への振れ)に連動してまとまった売りが出た際には、「機関投資家の空売り攻勢に個人が巻き込まれている」といった疑心暗鬼の声が飛び交うなど、心理戦の様相を呈しています。
一般に知られていない盲点とネットの誤解|バイオ銘柄特有のリスク
掲示板で頻繁に見受けられる典型的な誤解の一つに、「エンハーツの売上が伸びている限り、株価は一本調子で上がり続ける」という直線的なシナリオがあります。しかし、プロの機関投資家が見ているチェックポイントはより冷徹です。
第一の盲点は、アストラゼネカおよびメルクとのプロフィットシェア構造です。提携によって開発費用の負担軽減とグローバル販路を確保した半面、得られる利益の一部はパートナー企業へ分配されます。決算書上の「提携先からのマイルストン収入」は一過性であることも多く、コア事業利益の質を注意深く見極める必要があります。
第二の盲点は、間質性肺疾患(ILD)などの有害事象に対する規制当局のモニタリングです。ADC医薬品は極めて高い有効性を誇る一方、適切な投与管理と安全性プロファイルの維持が商業的成功の絶対条件となります。治験データの発表において有効性データが優れていても、グレード3以上の有害事象発現率が想定を上回った場合、株価が即座にネガティブな反応を示す構造的リスクを常に頭に入れておく必要があります。
【プロの結論】第一三共への投資をおすすめできる人・見送るべき人の特徴
市場のボラティリティと将来性を総合的に分析した結果、第一三共への投資スタンスは明確に分かれます。
▼ 投資をおすすめできる人:
- 短期的な治験結果やニュースフローによる±15%以上の株価変動に耐えられるリスク許容度がある人
- 日本の創薬力とグローバルADC市場の長期拡大トレンドを信じ、3〜5年単位のホールドが前提の成長株投資家
- ポートフォリオのディフェンシブ枠ではなく、「ヘルスケア・グロース枠」として位置付けられる人
▼ 保有を見送るべき・慎重になるべき人:
- 配当利回り3%〜4%以上の高配当株や、元本変動の少ない安定株を求めているインカムゲイン志向の人
- 日々の掲示板の書き込みやPTSの急な下落に過度なストレスを感じてしまう人
- 新薬の承認スケジュールやパイプラインの進捗を自ら追跡・精査する時間を取れない人
【第一三共の株価掲示板】に関するよくある質問(FAQ)
Q1:第一三共の株価はなぜこれほど乱高下しやすいのですか?
A1:高い成長期待から予想PERが高めに設定されており、海外学会での臨床試験データ発表、規制当局の承認判断、他社競合薬の動向など、新薬開発に関わるニュースに対して市場が過敏に反応するためです。
Q2:アナリスト予想や掲示板の買い煽りはどこまで信用すべきですか?
A2:アナリストの目標株価は数年先のパイプライン成功を前提としたモデルが多く、掲示板の投稿は個人のポジションによるポジショントークが含まれます。これらは参考情報にとどめ、公式決算資料や治験の一次情報を確認することが重要です。
Q3:今後の株価の見通しを左右する最も重要なイベントは何ですか?
A3:エンハーツの適応拡大承認の可否に加え、第2の柱である「Dato-DXd」および「HER3-DXd」の後期臨床試験結果と各国の薬事承認スケジュールが、中期的な株価のトレンドを決定づける最重要ファクターとなります。
まとめ:今後の動向と失敗しないための判断基準
第一三共の株価掲示板が活況を呈している背景には、同社が日本の製薬産業の枠を超え、世界のオンコロジー(がん領域)をリードするメガバイオテックへと変貌を遂げつつあるという揺るぎない事実があります。
一方で、高評価されている銘柄ゆえに、わずかな失望や計画の遅延が大きな株価調整を引き起こすボラティリティの高さも併せ持っています。掲示板の感情的な声に流されることなく、パイプラインの進捗状況と財務基盤をファクトベースで見つめ直すことこそが、失敗を避け、中長期的なリターンを獲得するための確固たる第一歩となります。 (出典: 第 一 三 共 株価 掲示板(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。